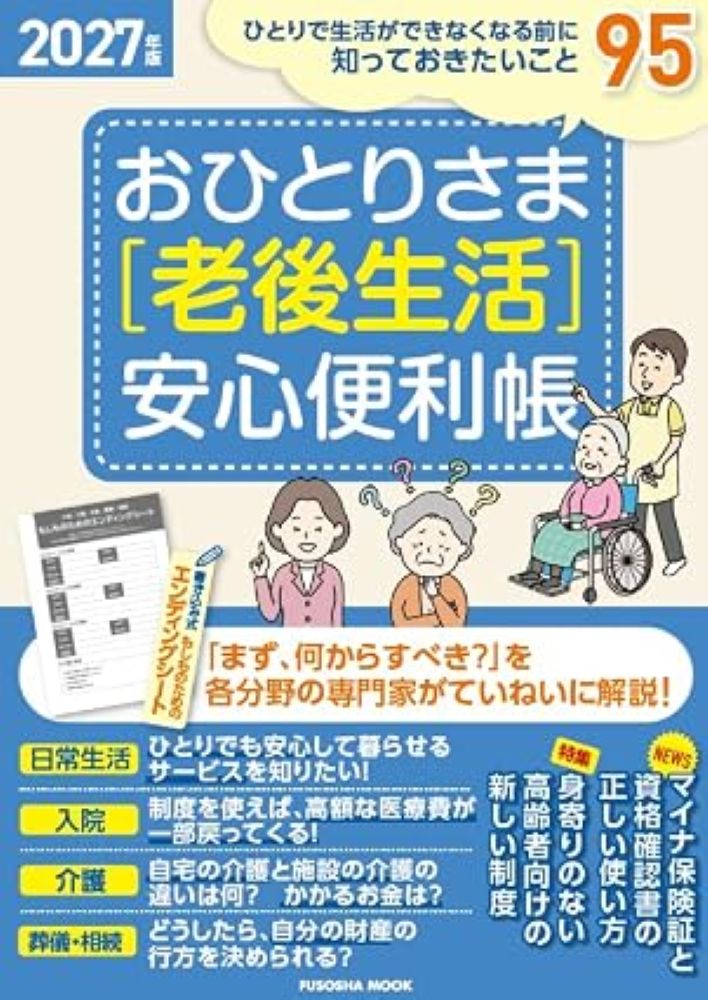
扶桑社『おひとりさま[老後生活]安心便利帳 2027年版』が出版されました!

扶桑社『おひとりさま[老後生活]安心便利帳 2027年版』が出版されました!

みなさん、こんにちは。FP黒田尚子です。

今年の夏は、とにかく監修本のご依頼が殺到しました。

その内の1冊

扶桑社さんから『おひとりさま[老後生活]安心便利帳 2027年版』(扶桑社)が、8月31日に発売されました。

おひとりさま[老後生活]安心便利帳2027年版

お金、健康、介護、相続、葬儀など、ひとりで暮らすうえで「困ったとき、どうすればいい?」をわかりやすくまとめた一冊です。

2027年版では、マイナ保険証と資格確認書の正しい使い方、身寄りのない高齢者向けの新しい制度など、最新情報を掲載。

さらに、「老後生活ここが危険!」や、安心して老後を送るために交わしておきたい「契約3点セット」なども紹介しています。

おひとりさまご本人はもちろん、ひとり暮らしの親を持つ方にもおすすめです。

ぜひお手に取ってご覧ください。

G-MOOK『何を書けばいいかわからない人のための、わかりやすいエンディングノート』が出版されました!

みなさん、こんにちは。FP黒田です。

『何を書けばいいかわからない人のための、わかりやすいエンディングノート』(G-MOOK・ジーウォーク)が、8月27日に発売されました。

「エンディングノートを書いてみたいけれど、何から始めればいいかわからない……」という方に向けて、自分のこれからや、もしものときに備えて、必要なことをやさしく整理できる一冊です。

エンディングノートは、人生の終わりのためだけのものではありません。これまでの人生を振り返り、これからをどう暮らしたいのかを考えるきっかけにもなります。

「まだ早い」と思わずに、元気なうちから少しずつ。
ぜひ、気軽に書き始めてみてください。

9/6(日)18:00~放送「薬丸マネー塾 #30 老けない食事~21世紀の新常識~」に出演します

みなさん、こんにちは。FP黒田です。

2026年9月6日(日)放送のBSーTBS「薬丸マネー塾」に、FP賢人として出演します。

今回のテーマは、「#30 老けない食事~21世紀の新常識~」

収録では、山田悟先生(北里大学北里研究所病院糖尿病センター長)から、食事や健康に関する最新情報をたっぷり教えていただきました。

「え? そうなの?」と、私自身も驚きの連続。

そして、これまで正しいと信じていたことが全く逆効果だった事実に、「こんなに健康に気を遣ってきたのに、今まで自分は何をやっていたんだ……」と、私の隣でがっくり肩を落とす薬丸さん(笑)。

一方、逆サイドの隣では、星野さん(プレジデント編集長)が「自分、もう知ってるし、ちゃんとやってるし」と言わんばかりのドヤ顔……。これがまた、こ憎たらしい(笑)。

健康や食事について、これまでの「常識」が変わるかもしれません。

いつもながら私もかなり勉強になった今回の「薬丸マネー塾」。ぜひご覧ください!

放送日:2026年9月6日(日)
司会:薬丸裕英さん
進行:南後杏子さん(TBSアナウンサー)
ゲスト:黒田尚子、星野貴彦さん、山田悟先生

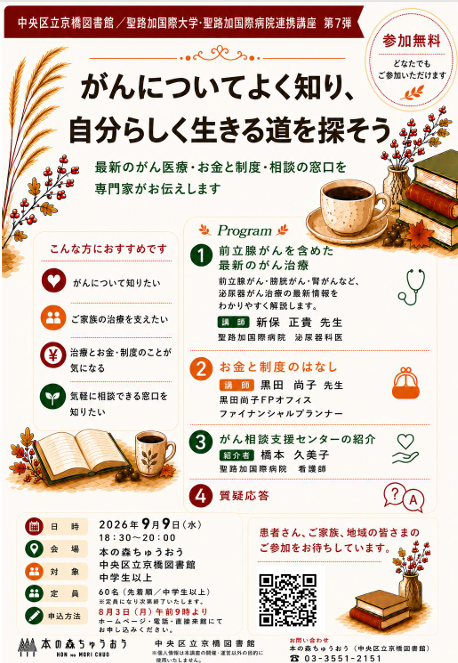
【9/9無料講座のご案内】がんについてよく知り、自分らしく生きる道を探そう

みなさん、こんにちは。FP黒田尚子です。

2026年9月9日(水)、中央区立京橋図書館で開催される「中央区立京橋図書館/聖路加国際大学・聖路加国際病院連携講座」に登壇します。

(小さい頃から本と図書館を愛してやまない私としては、なんとも心躍る企画です)

今回のテーマは、

「がんについてよく知り、自分らしく生きる道を探そう」

です。

前立腺がんを含めた最新のがん治療について聖路加国際病院の新保正貴先生から、そして私は「お金と制度のはなし」を担当し、がんの治療にかかる費用や利用できる公的制度、相談先などについてお話しします。

さらに、聖路加国際病院のがん相談支援センターの紹介や、最後には質疑応答も予定されています。

「がんについて知っておきたい」
「家族ががんになったとき、どう支えればいい?」
「治療にどのくらいお金がかかるの?」
「利用できる制度や相談窓口を知りたい」

そんな方におすすめの講座です。

私は普段、企業や大学などで講演・セミナーを行う機会が多いのですが、一般の皆さまを対象に、こうしたテーマについて直接お話しする機会は意外と多くありません。

今回は参加無料ですので、ご本人はもちろん、ご家族や「今は特にがんの心配はないけれど、今後のために知っておきたい」という方も、ぜひお気軽にご参加ください。

がんは「治療」だけでなく、治療を続けながら、どう暮らすか、どうお金を準備するか、どこに相談するかも大切です。

とくに今年と来年は二段階で高額療養費が改正されます。それも踏まえて、今からどのように備えておくかもお伝えします。

この機会に、がんについて一緒に考えてみませんか?

■開催概要

日時: 2026年9月9日(水)18:30~20:00
会場: 本の森ちゅうおう(中央区立京橋図書館)
対象: 中学生以上
定員: 60名(先着順)
参加費: 無料
申込開始: 2026年8月3日(月)午前9時~

■お申し込み

中央区立京橋図書館のホームページ、電話、または直接来館にてお申し込みください。

▶ お申し込みはこちら

【京橋図書館】がんについてよく知り、自分らしく生きる道を探そう - 中央区立図書館

※定員になり次第、受付終了となります。

皆さまのご参加をお待ちしています。

「がん治療中のお金と仕事に関する実態調査2026」にご協力ください

みなさん、こんにちは。FP黒田です。

がん治療とお金、そして仕事。
がん患者さんは、実際に、どのようなことで困っているのでしょうか。

このたび、私が顧問を務めている患者家計サポート協会では、がん治療中の方を対象に、「がん治療中のお金と仕事に関する実態調査2026」を実施させていただきます。

私自身、これまでがん患者さんやご家族から、治療費だけでなく、治療による収入減少、仕事との両立、休職・退職、生活費や住宅ローン、教育費など、さまざまな「お金と仕事」のご相談をお受けしてきました。

公的な制度や支援策が整備されつつある一方で、「制度があること」と「実際に安心して治療を続けられること」は、必ずしも同じではありません。

だからこそ、治療中の患者さんが実際にどのような経済的負担を感じ、仕事や暮らしにどのような影響を受けているのか、その「リアルな声」を知ることが大切です。

2025年の同協会の調査では、治療開始後に世帯収入が減少した人が約6割に上るなど、「治療費」だけでは捉えきれない経済的負担が明らかになっています。

2025年の調査結果はこちら

がん医療は目覚ましく進歩し、患者さんやそのご家族を取り巻く環境は日々大きく変わっています。

今回の調査によって、「前回調査から何が変わったのか」「がん治療と仕事・家計の実態はどうなっているのか」を明らかにし、今後の患者さんへの経済的支援や、がんと仕事の両立支援を考えるうえでの貴重な資料になることを期待しています。

<このような方が対象です>

以下のすべてに該当する方が対象です。

  • 現在20歳以上65歳以下の方
  • 過去5年以内(2021年8月以降)に、がんと診断された方
  • 日本国内でがんの治療を受けた方
  • がんの種類は問いません

回答にかかる時間は10~15分程度です。

<回答期限>

2026年9月30日まで

がん治療中のご本人から見た「お金と仕事」の実態を、ぜひ教えてください。

一人ひとりの経験や声が、これからがん治療を受ける方、そして現在治療を続けている方の支援につながっていきます。

対象となる方は、ぜひご協力をお願いいたします。

▼「がん治療中のお金と仕事に関する実態調査2026」

アンケートの詳細・回答はこちら

※調査の詳細や回答方法については、上記ページをご確認ください。

「がんになったら、お金のことが心配」――そう感じる方は少なくありません。だからこそ、患者さんの“実際の声”を集め、支援につなげていくことが重要です。ぜひ、あなたの経験を教えてください。

「ゼロ活」するなら、お金より後悔をゼロに!

みなさん、こんにちは。FP黒田です。

最近、よく見かけるのが「ゼロ活」という言葉です。

元々はベストセラー『DIE WITH ZERO~人生がなりすぎる究極のルール~』からきているのだと理解しています。

最近は、私への取材でも、「ゼロで使い切って死ぬには、どうしたら良いですか」という感じのご依頼が結構あります。

モノもお金も、できるだけ残さず、人生の最後は身軽に――。

「死んだら使えないんだから、生きているうちに使い切ろう」という発想です。

ファイナンシャルプランナーとしては、「たしかに!」と思いますし、私自身も娘には財産は残さないと明言してるので、この考え方はよく理解できます。

一方で、「でも、日本人にはなかなかハードルが高いかも」とも感じています。

なぜなら私たちは、「子どもや孫に少しでも残してあげたい」「病気や介護など、何かあったときのために取っておきたい」という気持ちや発想が強いから。

そもそも、老後のお金は「あと何年生きるか」がわからないのが最大の難所です。

しかも、平均寿命の延びを甘く見てはいけません。

「自分は、まあ、このくらいまで…」と思っているより、ずっと長生きする人は少なくないのです。だからこそ、健康寿命を意識して、元気なうちに使うお金と、長生きに備えて残しておくお金のバランスを取ることが大切です。

張り切って使い切った翌日に、「あれ? まだ元気なんですけど……」となったら大変ですから。

だから、私は無理に財産をゼロにする必要はないと思っています。

むしろ、「これだけあれば大丈夫」というお金を少し残しておく(いわゆる老後資金三分法の最初に取っておく「のこすお金」をしっかりキープ)。

そんな安心感があるからこそ、旅行に行ったり、好きなものを買ったり、誰かのために使ったりと、お金を「今」に回せるのではないかと思います。

そして、私が思う「ゼロ活」の本当のゴールは、財産をゼロにすることではなく、後悔をゼロにすること。

行きたかったところへ行く。
会いたかった人に会う。
やってみたかったことをやる。
「ありがとう」や「ごめんね」を、ちゃんと伝える。

お金を使い切って人生を終える必要はありません。

「あれをやっておけばよかった」を、できるだけ少なくして人生を終える。

それなら、少しぐらい財産が残っていてもいいじゃないですか。

財産を残すのも人生。
財産を使うのも人生。

大切なのは、お金をゼロにすることではなく、人生の「やり残し」をゼロに近づけること。

さて、あなたは何を「ゼロ活」しますか?


「所得区分」が変わらない問題が解消!?2027年1月から開始の「標準報酬月額の保険者算定の特例」とは?

みなさん、こんにちは。FP黒田です。

2026年8月1日から高額療養費の改正が行われています。

今年と来年の二段階で実施される予定ですが、弊所へもセミナーや執筆のご依頼が急増して対応に追われているところです。

そんななか、高額療養費に関わる気になる通知が7月31日付けで、厚労省から健康保険組合、日本年金機構、協会けんぽに発出されました。

標準報酬月額の保険者算定の特例について

みなさん、ご存じのとおり、高額療養費は、がんなど高額な医療費がかかりがちな患者さんやご家族にとって”命綱”ともいうべき制度です。

ただ、この制度には以前から、患者さんや医療関係者からも指摘されてきた、大きな問題がありました。

「病気になって収入が減ったのに、高額療養費の所得区分はすぐには変わらない」

というものです。

私はこれまでセミナーなどで、「病気の治療のために休職して収入が大幅に減っても、所得区分がすぐに下がるわけではありません」と説明してきました。

その理由は、「所得区分」の決定方法にあります。

高額療養費の自己負担限度額は、年齢や所得に応じた「所得区分」で決まります。

所得区分は、会社員や公務員などの被用者保険の場合、原則として「標準報酬月額」(≒毎月の給与)をもとに判断される一方、自営業・自由業などの国民健康保険の場合、「前年の所得」(≒世帯全体の年収)などをもとに判断されます。

つまり、病気になって「今の収入」が大きく減っても、会社員なら標準報酬月額、国保なら前年所得で判断されるため、所得区分もタイムリーには変わらない、というのが現状です。

そして会社員の「標準報酬月額」というのは何かというと、毎月の給与(基本給だけでなく、残業代や通勤手当なども含む)の額を一定の幅の「等級」に当てはめて決めたものです。

原則として年1回、「定時決定」によって、4~6月に支払われた給与をもとに9月から翌年8月に適用になる額が決定します。あるいは、給与が大きく変わった場合には「随時改定」が行われます。

標準報酬月額の決まり方はこちら

そのため、病気になって急に収入が減っても、すぐに高額療養費の自己負担限度額を左右する所得区分が下がらないのです。

実際、私が顧問を務める患者家計サポート協会の調査でも、「収入が減少した患者の約9割は、収入減少前の高額療養費制度の負担区分のまま、医療費を支払い続けている」という実態があります。

調査の詳細はこちら

そんな中、冒頭ご紹介した、2027年1月から開始予定の「標準報酬月額の保険者算定の特例」とはいったいどのような特例なのか!

通知を見た時

「おお! ついに患者さんの要望が通って、治療による収入減に合わせて所得区分も柔軟に見直されるようになるかも!」

――と、一瞬、喜びました。

ところが、通知をよく読んでみると……。

どうやら、そんなに単純な話ではなさそうです。

この特例は、がん患者さんだけではなく、療養・育児・介護と仕事を両立するために「就労調整」を行った結果、報酬が急減した人について、標準報酬月額を通常より早く改定できるようにするものです。

具体的には、就労調整によって標準報酬月額が従前より2等級以上低下し、しかもその状態が3か月以上続くことがあらかじめ見込まれることなどが要件となります。

ここで重要なのが、「就労調整」という言葉です。

これは、治療のために仕事を完全に休む、という意味ではありません。

たとえば、治療と仕事を両立するために、勤務時間を短縮したり、残業を減らしたりするなど、働き方を調整しながら就労を継続することが前提です。

そのため、治療のために休職して、傷病手当金を受給している人が、「収入が減ったから、この特例で標準報酬月額も下げてもらおう」という制度ではないと読み取れます。

通知でも、報酬減となった初月の全部にわたって勤務せず、報酬が一切支払われなかった場合は、療養等と仕事を両立しているとは言い難いため、特例の対象外とされています。

つまり、

「仕事を休んだから救済してもらえる制度」ではなく、
「治療をしながら、働き方を調整して、がんばって仕事を続けている人」を支える制度

ということのようです。

では、何がこれまでと違うのでしょうか。

ポイントは先ほど少しご紹介した「随時改定」との比較です。

通常の随時改定は、固定的賃金の変動があり、その後の3カ月間の報酬などを確認して、標準報酬月額を改定するというものです。

ところが、今回の特例では、療養・育児・介護との両立のための就労調整によって報酬が急減した場合、固定的賃金の変動がなくても、報酬が減った初月の報酬総額をもとに標準報酬月額を改定できることになりました。

つまり、通常の随時改定を待つよりも、現在の収入に合わせて標準報酬月額を早く見直せるわけです。

そして、ここが高額療養費との関係で注目されるところです。

高額療養費制度では、所得区分によって自己負担限度額が変わるわけですから、病気になって働き方を変え、収入が大幅に減った人にとって、標準報酬月額が早く実態に合わせて見直されることには、大きな意味があります。

これまで「病気になって収入が減っても、すぐには所得区分が変わらない」と説明してきた私としては、今回の制度は一歩前進……と期待したいところです。

ただし、「誰でも収入が減れば所得区分が下がる」という制度ではありません。

あくまでも、仕事と治療の両立支援の一環としての特例ですから、「頑張って就労継続する人」が対象となります。

さらに、実務面でも気になるところが多々あります。

それが「報酬減となった初月の支払基礎日数」です。

今回の特例では、療養等との両立のための就労調整によって勤務しなかった日があっても、所定労働日数に変更がなく、使用関係が継続している場合には、その勤務しなかった日も支払基礎日数として扱うとされています。

これ、実務を担う社会保険労務士さんからすると、「では、具体的にどこまでをどう数えるの?」という悩ましいコトになりそう。

これまでの随時改定では、基本的には「実際に出勤した日」をベースに確認していたのに、今回の特例では、療養等との両立のために休んだ日も、一定の条件のもとで支払基礎日数に含めるという考え方が示されています。

制度の趣旨は理解できても、実際のケースはそう単純ではありません。

たとえば、治療のために通院日だけ休む場合、勤務時間を短縮する場合、残業を減らす場合など、働き方は人によってさまざまです。

さらに、事業主側も、本人の就労調整が「療養等と仕事の両立のためのもの」であることを確認し、必要な書類を保存するなどの対応が求められます。

「患者さんが希望したから、会社がすぐ特例を使ってくれる」というほど簡単ではないのが現実だと思います。

なお、標準報酬月額が下がれば社会保険料の負担は軽くなりますが、それだけを見て判断するのも禁物です。

通知でも示されているように、今回の特例を利用すると、将来の年金給付が減少するほか、傷病手当金や出産手当金にも影響が生じる可能性があります。そのため、本人がこうした点を十分に理解したうえで、書面で同意することが必要とされています。

ですから、「高額療養費のハードルも下がるし、保険料が安くなるからラッキー!」という単純な話ではありません。

今回の特例は、2027年1月1日から適用される予定です。

ただし、実際にどのようなケースが対象になるのか、就労調整の具体的な判断、支払基礎日数をどうカウントするのか、事業主はどこまで確認すればよいのかなど、実務上、気になる点が多々あります。

いずれにせよ、この特例の本来の目的は、

病気になっても、働き方を調整しながら、できるだけ安心して治療(+育児や介護)と仕事を両立できるようにすること。

ということは理解できます。

ただ、実際には、相談者の大多数を占める休職して傷病手当金を受給中の患者さんは、特例の対象にならないようです(そっちは、傷病手当金が受給できるから良いでしょということなのか…)。

また、高所得の夫の扶養に入って治療をしている妻(夫の所得区分で判断されるので自己負担限度額も高くなりがち)、私のような自営業・自由業で国民健康保険に加入している人はこれまで通りです。

なお、2026年8月10日現在、この特例に関する具体的なQ&Aはまだ公表されていません。

2027年1月の施行に向けて、正しく制度を理解し、適切にアドバイスできるよう、今後、厚生労働省から具体的な事例に即したQ&Aや事務取扱いが示されることが期待したいところです。